Investir à Bali à la retraite : villa, revenus locatifs et qualité de vie
Par Patrice Maubert, conseiller en gestion de patrimoine — fondateur de Bali Investissement
Investir à Bali à la retraite peut convenir pour disposer d’une villa ou compléter ses revenus, à condition de conserver une épargne disponible et de ne pas compter sur les loyers pour payer ses dépenses indispensables. Le choix décisif vient avant la villa : voulez-vous y habiter, la louer, ou alterner les deux ? Un usage mixte réduit les nuits commercialisables ; le prévoir dès le départ évite de financer un projet sur des recettes incompatibles avec vos propres séjours.
Le point souvent négligé est la possibilité de changer d’avis : rentrer en France, revendre le droit acquis ou laisser la gestion à ses proches. Voici comment organiser ces arbitrages, vérifier le cadre du séjour et préparer un projet suivi localement, sans confondre une belle villa avec un revenu de retraite garanti.
À retenir
- Décidez d’abord entre résidence personnelle, location et usage mixte : le calendrier de vos séjours influence les recettes.
- Séparez le capital du projet de votre réserve personnelle et des dépenses qui continuent en France.
- Comparez les sommes réellement distribuables après charges, entretien et fiscalité, plutôt qu’un pourcentage brut.
- Faites vérifier séparément le droit foncier, le séjour et l’exploitation locative : l’un ne vaut pas autorisation pour les autres.
- Prévoyez la cession, la transmission et la continuité de gestion avant la signature.
- Un accompagnement clé en main coordonne les intervenants ; le budget, l’usage et les engagements restent vos décisions.
Investir à Bali à la retraite : choisir entre habiter et louer
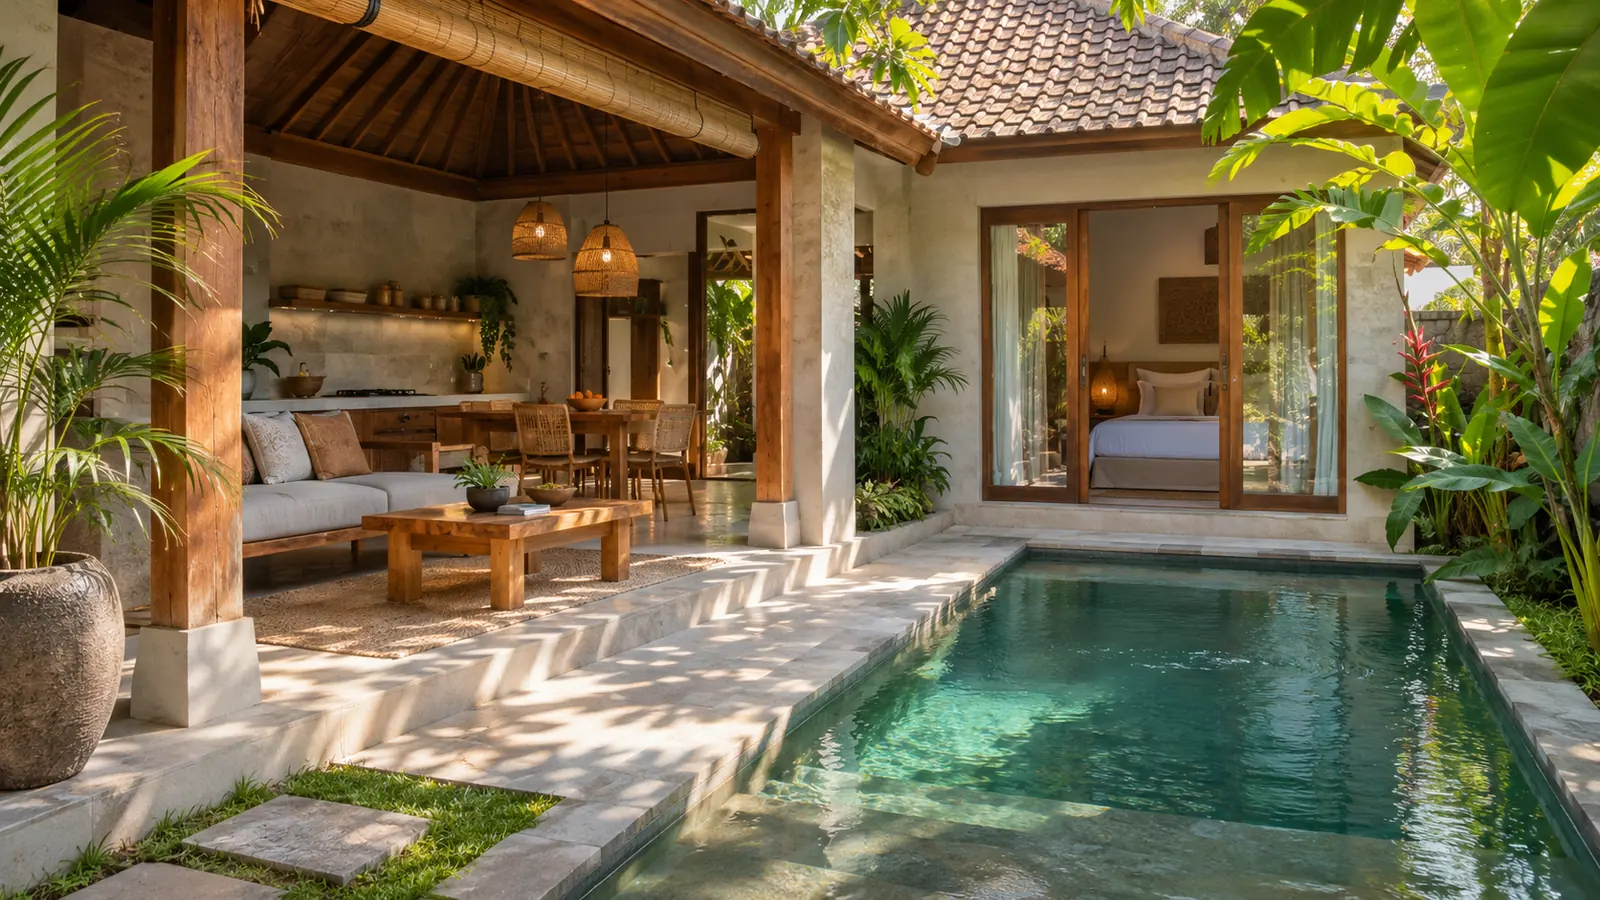
Pour une résidence personnelle, privilégiez l’usage à venir : chambre et salle d’eau accessibles sans escalier, circulation simple, sols adaptés, ombre et entretien raisonnable. Visitez aussi l’accès routier et testez les trajets utiles à vos horaires. Une villa séduisante en vacances peut devenir contraignante lorsque les déplacements ou la maintenance prennent plus de place.
Pour un investissement locatif, choisissez la configuration en fonction des voyageurs ciblés et de l’organisation d’exploitation. Votre préférence pour un jardin très isolé n’est pas nécessairement celle des locataires. La stratégie d’investissement locatif à Bali fournit le cadre général ; ici, la priorité est son articulation avec votre retraite.
Pour un usage mixte, bloquez d’abord vos dates personnelles, puis demandez une projection sur le calendrier restant. Les semaines utilisées par les propriétaires ne peuvent pas produire simultanément des recettes locatives. Vérifiez également le rangement des effets personnels, les remises en état entre usages et la disponibilité effective de la villa.
Mon conseil pour votre projet : choisissez l’objectif auquel vous refuserez de renoncer. Si vous voulez disposer librement de la maison toute l’année, ne retenez pas une projection établie sur une disponibilité locative complète. Le confort d’usage a une valeur ; il doit simplement être assumé dans le calcul.
Quel capital pouvez-vous immobiliser sans fragiliser votre retraite ?
Le montant à investir se détermine après avoir isolé l’argent dont vous pourriez avoir besoin rapidement : dépenses courantes, santé et assurance, déplacements, charges conservées en France et aide éventuelle à un proche. Cette réserve reste distincte du financement de la villa. Son niveau se calcule sur vos dépenses et vos protections réelles, sans appliquer un pourcentage universel.
Demandez ensuite un budget écrit en coût total : droit foncier, études, autorisations, construction, extérieurs, ameublement, honoraires, frais de transfert et trésorerie de démarrage. Pour chaque poste, faites préciser ce qui est compris, exclu, estimé ou encore soumis à devis. Un prix affiché et un budget contractuel complet ne se comparent pas directement.
Le calendrier de paiement compte autant que le montant final. Rapprochez chaque versement de l’étape prévue et des justificatifs attendus. Si le projet suppose de vendre un actif en France, vérifiez la disponibilité effective des fonds avant de vous engager sur des échéances locales.
Le test que je recommande : si la mise en location est retardée, pouvez-vous continuer votre vie habituelle et financer les dépenses de la villa sans vente précipitée ? Si la réponse est non, réduisez l’engagement envisagé ou reconstituez d’abord votre réserve. Une projection favorable ne remplace pas cette marge de manœuvre.
Investir à Bali à la retraite : calculer ce qui reste après les charges
Le chiffre utile est le montant disponible pour vous, après les dépenses du projet. Faites détailler les recettes, les commissions de réservation, la gestion, le ménage, les consommations, les assurances, l’entretien, les réparations et les prélèvements applicables. Ajoutez les réserves nécessaires au renouvellement des équipements. Une recette encaissée n’est pas intégralement distribuable.
Comparez au moins une projection centrale et une situation dégradée construite sur des hypothèses explicites : moins de nuits louées, tarif moyen inférieur, réparation importante ou ouverture retardée. Faites préciser la devise des recettes et des dépenses ; une pension en euros et des dépenses en roupies créent aussi une exposition au change. Aucun taux de rendement n’est garanti. Les performances passées ne préjugent pas des performances futures.
Exemple hypothétique — des séjours personnels qui changent le calcul. Un couple retraité souhaite occuper sa villa 120 nuits pendant une année de 365 jours. Il reste au maximum 245 nuits avant fermetures techniques, entretien ou autres indisponibilités ; ce ne sont pas 245 nuits réservées. Une projection établie initialement sur 300 nuits commercialisables doit donc être recalculée.
La décision consiste à choisir entre conserver les 120 nuits personnelles ou en libérer une partie. Le risque serait de prévoir son complément de pension sur les recettes du calendrier initial. La solution est de faire chiffrer les deux calendriers par le gestionnaire, avec les mêmes charges et hypothèses saisonnières, puis de retenir celui qui préserve le niveau de vie du couple. Aucun loyer ni résultat de marché n’est supposé ici.
Droit foncier, séjour et fiscalité : trois dossiers à distinguer
Savoir quel droit vous achetez et comment en sortir
Un étranger ne peut pas acquérir personnellement le droit foncier indonésien Hak Milik, selon l’article 21 de la loi agraire indonésienne n° 5 de 1960. Le leasehold et les autres droits ou structures possibles doivent être examinés avec un professionnel local qualifié, selon votre situation et l’usage prévu. Le mot « propriétaire » dans une annonce ne remplace pas la qualification du droit transmis.
Avant signature, demandez au conseil juridique de vérifier le détenteur des droits, leur durée restante, les conditions de renouvellement, la cession, l’usage autorisé et les autorisations nécessaires au projet. Pour la retraite, ajoutez deux questions : que se passe-t-il si vous ne pouvez plus gérer le dossier, et quels droits vos héritiers pourront-ils effectivement recevoir ? Un renouvellement espéré ne doit pas être présenté comme un renouvellement acquis.
Le titre de séjour ne règle pas l’exploitation de la villa
Investir à Bali à la retraite ne donne pas, à lui seul, un droit de résidence. La classification officielle indonésienne des visas distingue notamment les catégories E33E et E33F destinées aux personnes âgées. Le dossier de séjour doit être vérifié au moment de la demande : conditions personnelles, justificatifs et activités autorisées. Détenir un investissement et exploiter directement un hébergement ne sont pas des situations à confondre.
Faites valider la compatibilité entre votre séjour, le détenteur du droit, la structure d’exploitation et le gestionnaire. Ne commencez pas à accueillir des voyageurs sur la seule base d’un titre de séjour. Le contrat doit identifier qui exploite, qui facture et qui assume les obligations locales.
Identifier vos pensions et vos obligations déclaratives
Le traitement fiscal doit être étudié avant de calculer votre revenu disponible. L’administration française demande d’identifier la nature des pensions — privée, publique ou de sécurité sociale — puis d’appliquer la convention pertinente. Sa fiche déclaration des pensions des non-résidents précise cette distinction. Une installation à l’étranger n’entraîne pas une exonération générale.
Confiez au conseil fiscal l’analyse séparée des pensions, des revenus immobiliers et de la résidence fiscale, au regard de la convention franco-indonésienne et de sa version consolidée. Faites préciser les déclarations dans chaque pays et le mécanisme applicable contre la double imposition. L’objectif est une organisation légale et documentée, sans omission de revenus ou de comptes à déclarer.
Comment Bali Investissement organise le projet et son suivi
Bali Investissement intervient dans un projet de villa neuve clé en main : recherche foncière, conception, coordination de la construction et préparation de l’exploitation locative. Pour investir à Bali à la retraite, le cahier des charges doit traduire vos priorités : usage personnel ou mixte, confort dans la durée, enveloppe totale et implication souhaitée.
- Vous décidez du budget maximal, du calendrier de vos séjours, de la configuration et des engagements à signer.
- L’équipe coordonne les étapes du projet, les choix de conception et de décoration selon le périmètre convenu, les échanges de chantier et la préparation de la mise en location.
- Les partenaires compétents examinent les aspects juridiques, administratifs, fiscaux et comptables relevant de leur mission. L’accompagnement ne remplace pas leurs avis qualifiés ni les contrats à vérifier.
- La gestion locale s’organise autour de l’entretien, des réservations, des dépenses et des comptes rendus définis dans le mandat. Demandez la liste des décisions courantes déléguées et de celles soumises à votre accord.
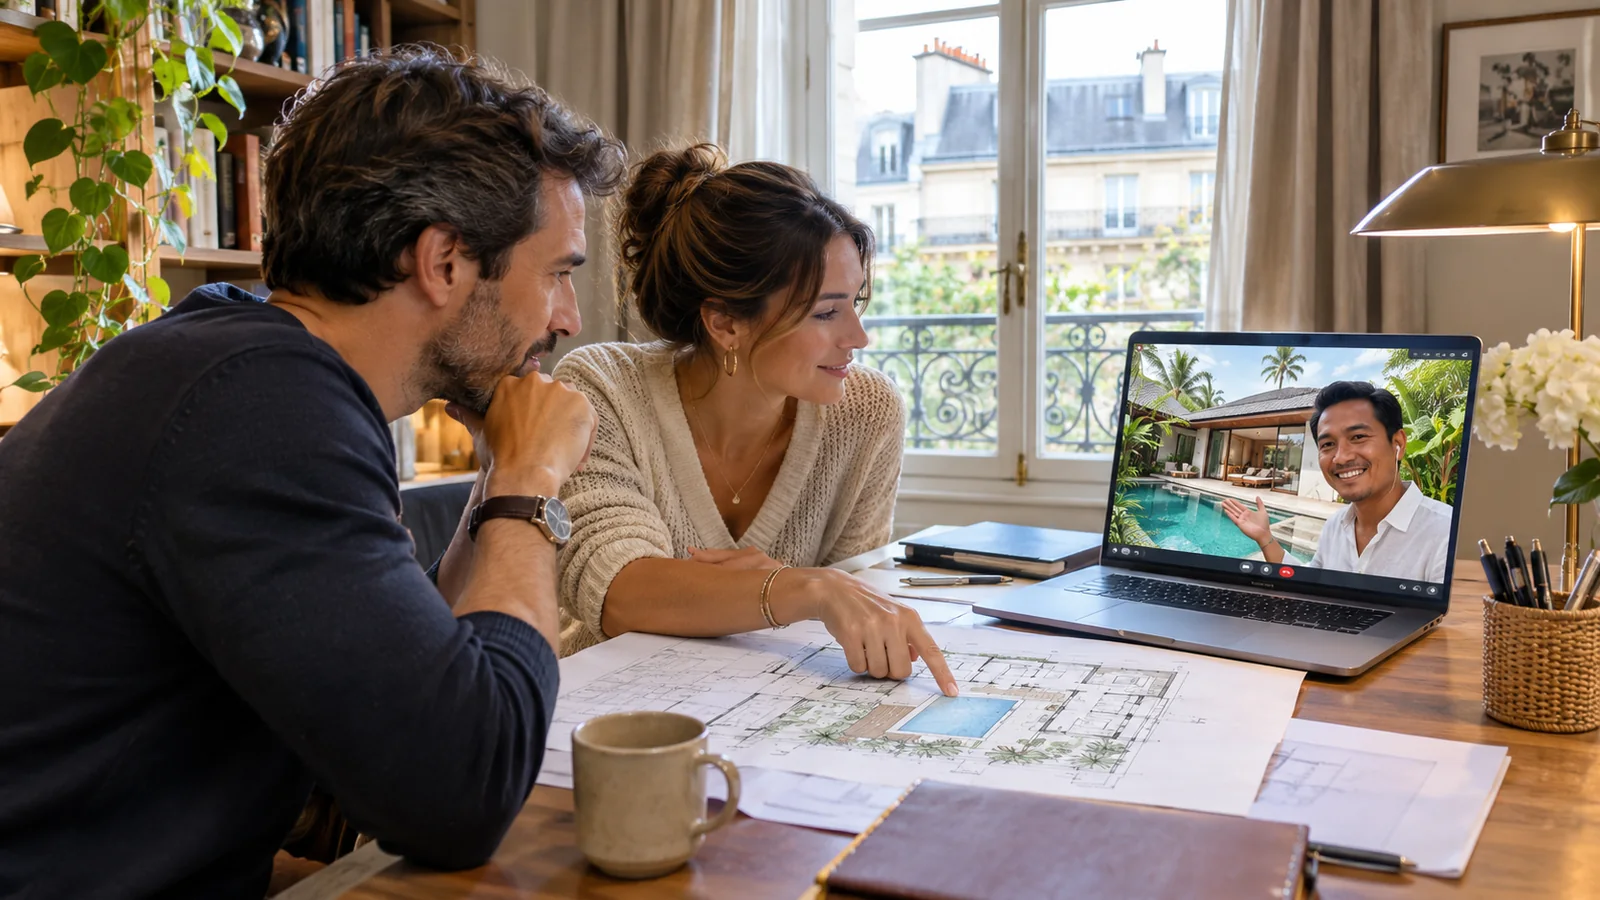
Le suivi s’appuie sur des outils dédiés au chantier et à la gestion locative, complétés par le téléphone et WhatsApp. Les équipes annoncent une disponibilité six jours sur sept. Faites fixer les interlocuteurs, la fréquence des comptes rendus et les modalités d’alerte ; la disponibilité ne doit pas être interprétée comme une assistance permanente au-delà du contrat. L’organisation nécessaire pour gérer sa villa à Bali à distance permet de préciser ce mandat.
Les partenaires peuvent traiter la comptabilité à distance dans leur périmètre. Une large part des démarches administratives peut aussi être préparée à distance, selon le dossier ; certains actes, notamment l’ouverture bancaire, peuvent nécessiter votre présence. Demandez la liste des formalités à anticiper avant de réserver vos déplacements.
Mon point d’attention avant engagement : demandez un dossier dans lequel chaque responsabilité a un interlocuteur. Qui confirme le droit acquis ? Qui valide un changement de chantier ? Qui autorise une dépense exceptionnelle en location ? Des réponses écrites rendent l’accompagnement concret et facilitent la continuité si un proche doit reprendre le suivi.
Avant d’investir à Bali à la retraite, préparez une page indiquant votre objectif prioritaire, votre budget mobilisable hors réserve, vos périodes d’occupation et votre scénario de retour en France. Ce document permet un premier échange précis ; il ne vous oblige pas à choisir immédiatement une villa.
Questions fréquentes sur l’investissement à Bali à la retraite
Faut-il s’installer à Bali pour y investir à la retraite ?
Le projet d’investissement et le projet de résidence sont distincts. Un suivi local peut permettre de piloter depuis la France ; chaque déplacement et formalité à accomplir personnellement doit être identifié. Si vous séjournez en Indonésie, votre titre de séjour doit correspondre à votre situation.
Peut-on habiter sa villa et la louer pendant ses absences ?
C’est un usage à étudier dès le montage, sous réserve des droits, de la structure et des autorisations adaptés. Le calendrier personnel doit être retiré de la disponibilité locative, puis les recettes et charges recalculées sur les dates restantes.
Les loyers peuvent-ils remplacer une pension de retraite ?
Ils ne doivent pas être assimilés à une pension régulière ou garantie. Les recettes, les charges, les réparations et le change peuvent varier. Conservez une réserve et testez une situation dégradée avant de compter sur un complément de revenus.
Un visa retraite suffit-il pour exploiter une location ?
Il ne faut pas en déduire une autorisation automatique d’exploitation. Faites vérifier séparément les activités autorisées par votre séjour et le cadre juridique, administratif et fiscal de l’hébergement et de son gestionnaire.
Comment préparer la transmission ou la revente ?
Demandez au conseil juridique les conditions de cession et de transmission du droit exact que vous acquérez, sa durée restante et les démarches nécessaires. Prévoyez aussi l’accès aux documents et la continuité de gestion pour vos proches.
Votre retraite d’abord, la villa ensuite
Un projet cohérent vous laisse une réserve, un usage défini et une possibilité de sortie étudiée. La prochaine étape consiste à comparer ces exigences au dossier d’une villa, puis à faire valider les points juridiques et fiscaux avant engagement.
Préparez votre projet avec Patrice Maubert
Présentez votre objectif, votre calendrier personnel et votre enveloppe hors réserve pour identifier les vérifications à mener.
Related Posts